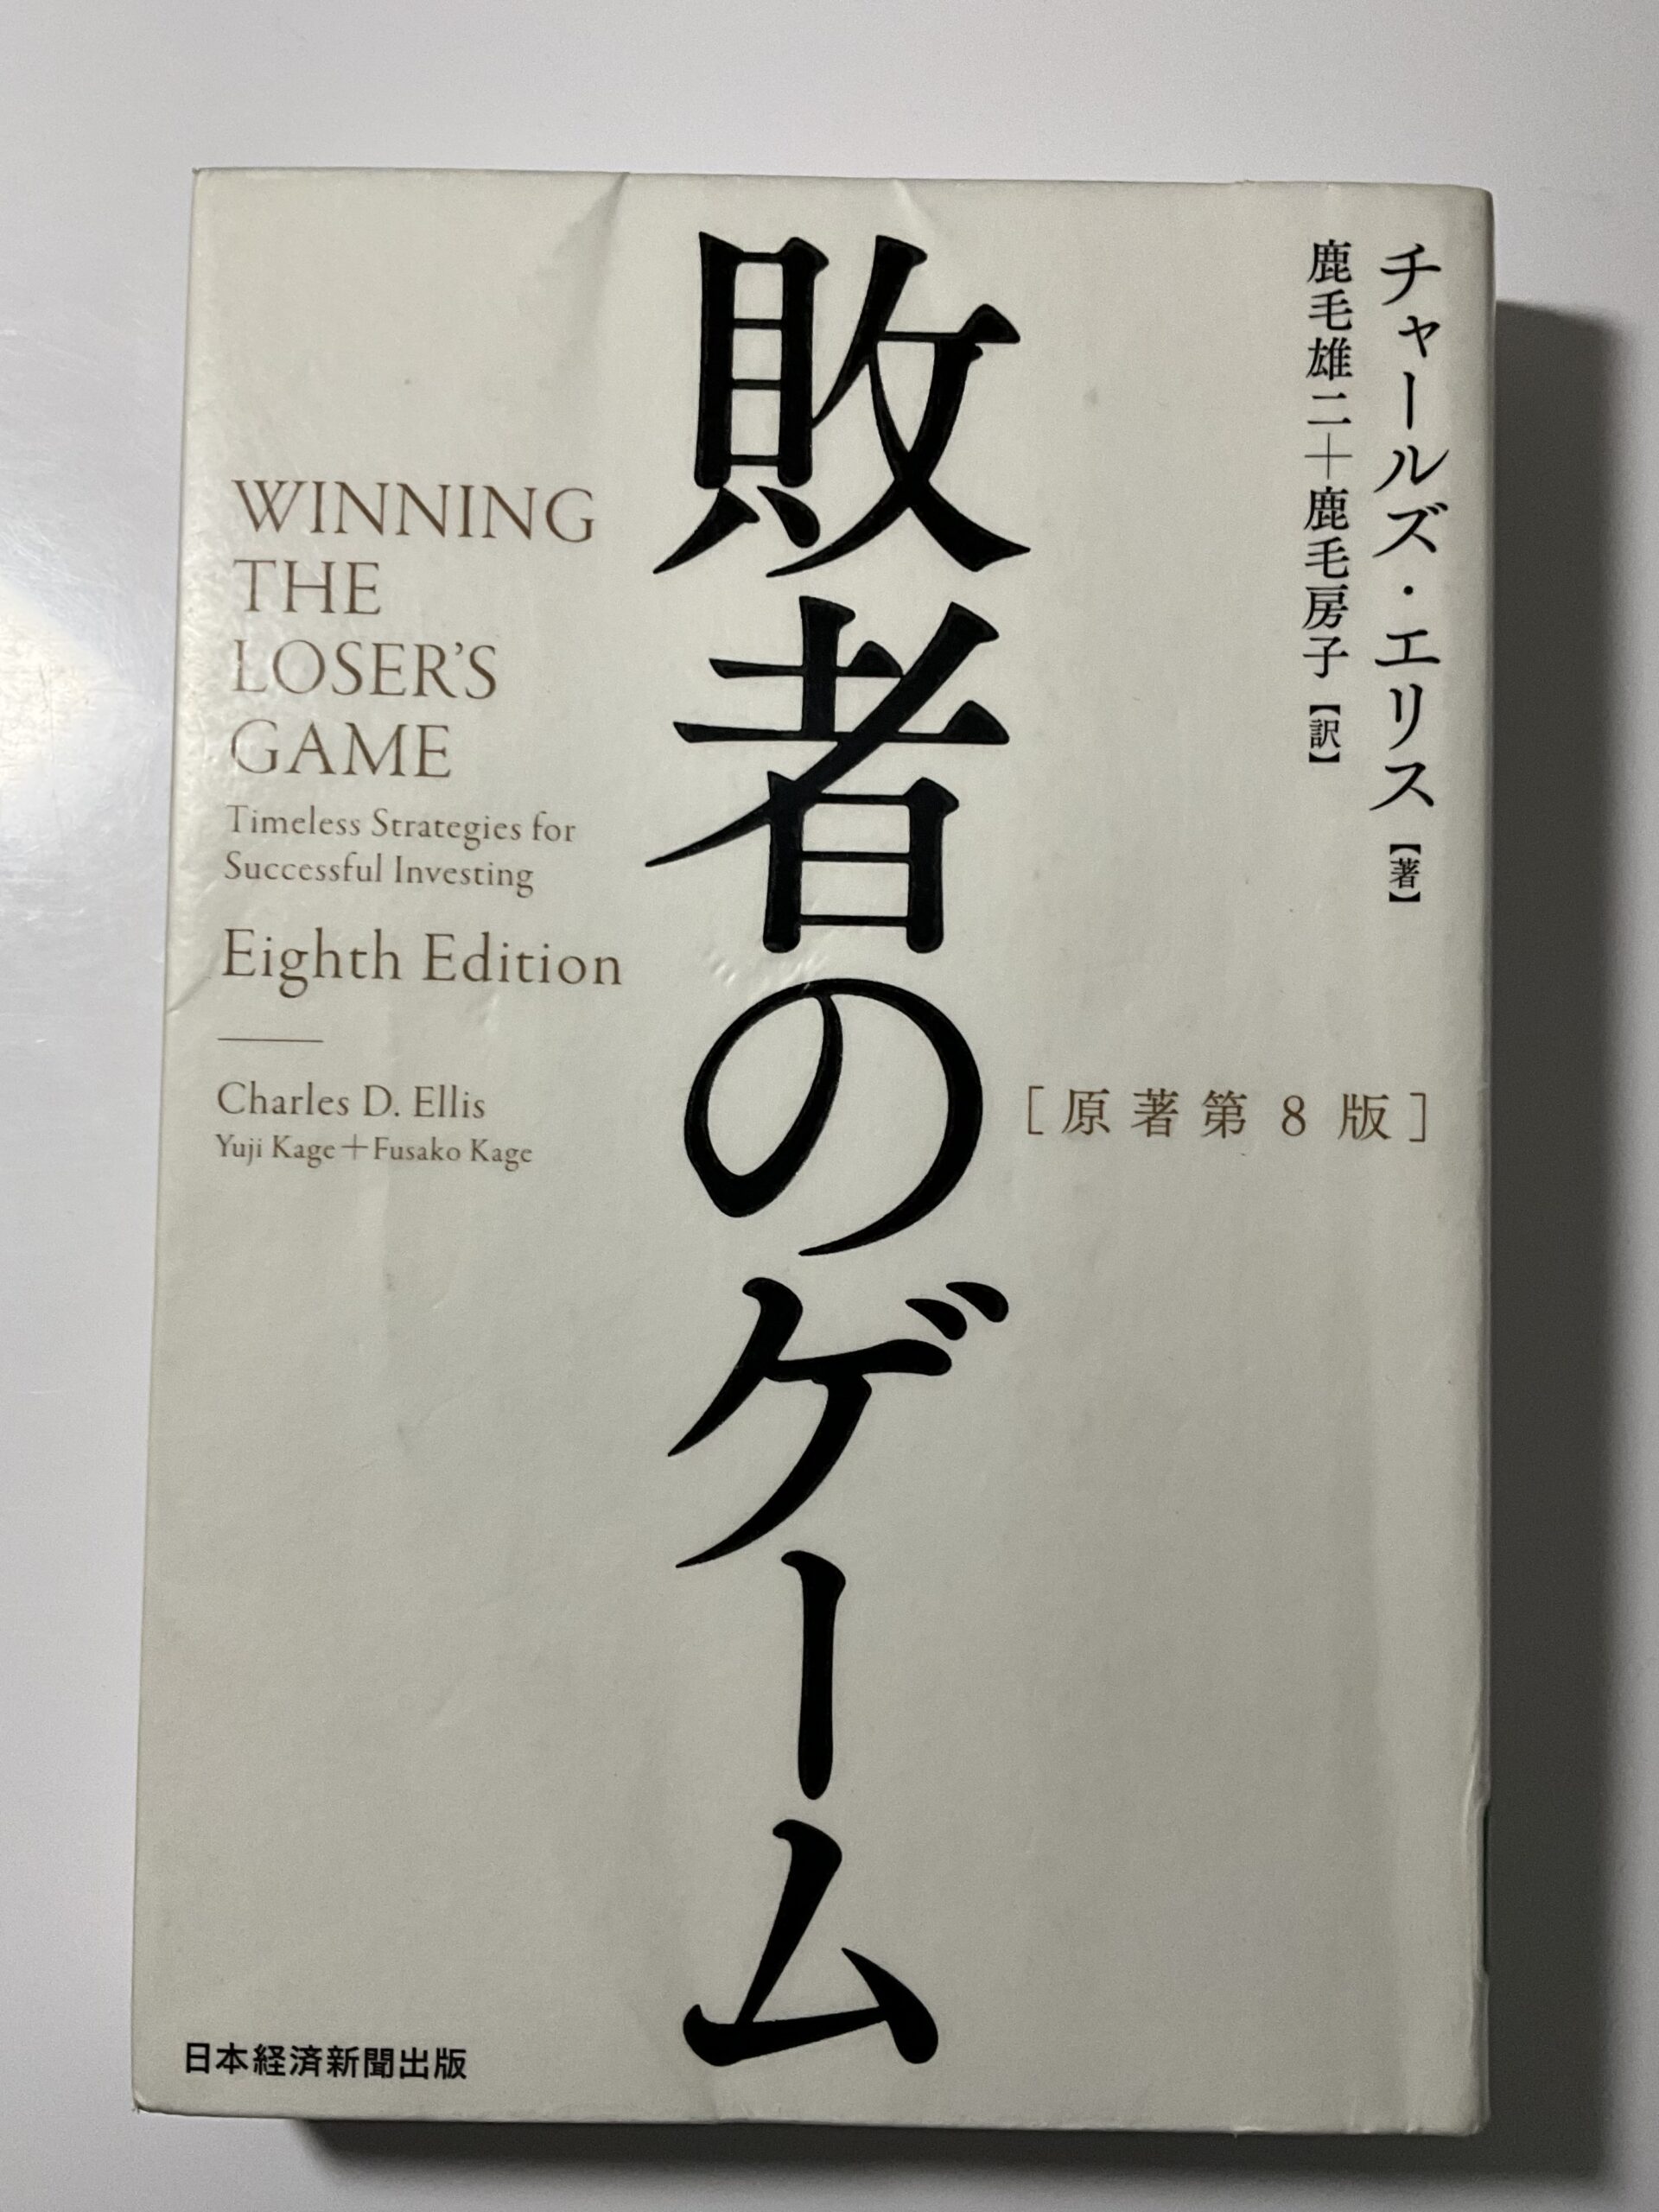
今回紹介する本は、「敗者のゲーム(チャールズ・エリス 著 日経BP、日経新聞出版)」です。


本書は以下の構成になっています。
- 資産運用でまず抑えるべきこと
- 運用を少し理論的に見てみよう
- 人生設計と投資
- 投資で勝ち続けることは難しくなり、私たちは「敗者のゲーム」に参加している。
この「敗者のゲーム」を「勝者のゲーム」に変えるにはどうしたらいいか、その秘訣が書かれている。 - インデックスファンドを買って所有し続け、経済成長を待つことが、資産の成功法。
- 儲けようとしてアクティブファンドに売買すると「敗者のゲーム」になる。
1.資産運用でまず抑えるべきこと
「資産運用でまず抑えるべきこと」では、主に以下のことが述べられています。
1.運用は「敗者のゲーム」になった
- 「敗者のゲーム」に勝つためには、相場に振り回されず、長期運用を続けること.
2.運用機関の本当の役割
- 運用機関は顧客の成功のためのアドバイスにもっと力を入れるべき。
- 資産家が専門家の助言に従って、自分の技術や資産状況、リスク許容度にあった投資プログラムを持って投資すれば、長期的な運用目標を達成することができる。これこそが、投資の専門家が担うべき重要な役割。
3.厳粛なる現実
- 市場に勝つことはもはや不可能に近い。
- この60年間でアクティブ運用は徐々に変化し、敗者のゲームとなった。
4.それでも市場に勝ちたいなら
- 市場に勝てないので、インデックス投資の良さに気づけるはず。
5.「ミスター・マーケット」と「ミスター・バリュー」
- ミスター・マーケットは、いつも投資家を翻弄する。突然のインフレや政策変更、物価指数の変動、倒産、新技術の出現、戦争の可能性などをちらつかせ、投資家の気を引こうとする。
彼の目的はたった一つ、魅力的であること。 - ミスター・バリューは表現一つ変えない。彼は夜も寝ずに財やサービスを生産し、分配し続ける。楽しくはないが、経済そのものを動かしている。
- 長期的には、ミスター・バリューはミスター・マーケットに必ず勝つ。
- 長期投資で成功するには、ミスターマーケットに振り回されずに、しっかり自分の投資方針を堅持しなければならない。
- 株式市場における強力な力は、平均値に戻そうとする力。
時間をかけて常識的な平均値に向かおうとする動き、「平均への回帰」。 - 投資は長期にわたり黙々と継続的に行うもの。
- 投資は長期的視野に立って忍耐強く行うしかない。
- 投資で一番危険なことは、目の前の状態にとらわれすぎて、短期的視野に立ってしまうこと。
6.インデックスファンドは投資のドリームチーム
- 投資で長期的に成功したいなら、実行が簡単なインデックスファンドを買うこと。
- インデックスファンドは、いわば投資の「ドリームチーム」を結集したようなもの。
7.インデックス投資の強み
- インデックス投資の利点は、投資の決定において無駄な時間と労力を避けられることにある。
- インデックス投資の優れた利点
- 相対的に優れたリターン
- 低コスト
- 税金が安い:毎年の実利益が少ないから税金も安く済む。
- 売買コストが低い
- 「市場に与える影響」が少ない:売買をあまりしないので。
- 便利:運用実績を管理する必要がない。
- 判断ミスによる投資の失敗をしないで済む
- 運用目的、長期投資方針といった最重要課題だけに専念できる
- 不安や後悔を感じなくて済む
- 委託運用機関が買収されたり、社内に問題を抱えていたり、規模が拡大し過ぎて成績が落ちることを心配する必要がない。
2.運用を少し理論的に見てみよう
「運用を少し理論的に見てみよう」では、主に以下のことが述べられています。
8.リスクと行動経済学
- 投資においては高いリターンを求めるより、リスクを最小限にとどめることのほうが重要。
9.運用につきまとう矛盾
- 長期的に運用すべきところ、短期的要因に影響されるという矛盾が存在するので、投資で成功するには、自分の状況にあったポートフォリオを作る。
- 運用にまつわる矛盾を解決するために、自分の運用目的と資産状況を再確認し、運用方針を再検討する。
10.「時間」が教える投資の魅力
- 運用な長さ、すなわち運用成果の評価期間の長さは、どんな運用プログラムにおいても極めて重要。
- 運用期間が長ければ長いほど、ポートフォリオ全体の収益率は平均収益に近づく。
11.収益率の特徴と中身
- 投資収益率の3つの特徴
- 平均収益率を見ると、普通株は債券より高く、債券は短期資産より高い。
- 1日ないし月毎、または年ごとの収益率の変動幅を見ると、普通株は債券より大きく、債券は短期資産より大きい。
- ある一定の期間の収益率の変動幅は、測定期間が短く広がり、長くなると縮小する。つまり平均収益率は長期的には、平準化した値になる。
- 平均収益率は次の3つの主要部分からなる。
- リスクがなくても最低必要とする収益率、すなわち無リスク収益率
- 無リスク収益率に対して、インフレによる購買力の予想原価分を相殺するために必要なプレミアム(割り増し分)
- インフレ調整後の無リスク収益率に対して、投資家にマーケット・リスクを引き受けさせるために必要なリスク・プレミアム
12.リスクが収益を生み出す
- 投資家にとってもリスクは、株価上昇時には気が大きくなり過ぎ、下落時にはパニックに陥り、後で取り返しのつかない行動をとってしまうこと。
- 人生の終盤で働けなくなった時にお金がなくなることこそが、一般の人にとっては最大のリスク。
- 短期的に株式のリスクは高いことが多いが、特に過熱相場の時から始めない限り、十分に長い時間をかけて投資を行えば、株式のリスクは低下し、時ともに株式の長期平均リターンに近づく。
- 短期のマーケット・リスクに対する最適な対策は、足もとの価格変動を一切無視して長期投資家になりきること。
13.効率的ポートフォリオとは
- インデックス投資ことが、投資目的に合い、信頼に値する効率的な方法。
- 長期投資の目標は、適正なポートフォリオ・リスクを取り、リスクをうまく扱って長期的にまずますのリターンを得ること。
- 効率的ポートフォリオとは、一定のリスクに対応したあらゆるポートフォリオの中で、最大の期待リターンをもたらすもの、また一定の期待リターンを達成するポートフォリオの中で、リスクを最小にとどめるもの。
- 個人では個別の社債に投資してはならない。元本を守るためには分散投資が絶対条件。
14.運用資産の全体像を見てみよう
- 資産として、将来の収入の現在価値が投資ポートフォリオに上乗せされる。
ポートフォリオを考える上では、これらの資産も含めて考えてみる。
将来確実な収入が得られるとすれば、その収入を生み出す資産を現在持っているとみなすことができる。
年齢に応じた割合で「債券投資」する必要はない。
15.債券投資にひとこと
- 債券を持つことは、過剰な心配を軽減するためのコストでしかない。
- 債券は優良債権でも利息2%、インフレ率が2%なら債権から得られる利差はない。リターンが得られないなら、良い投資とは言えない。
- 債券を所有する意味と理由は、家を購入する場合に、頭金を5〜7年の中期債権で投資するのも賢いやり方。
16.なぜ運用方針が必要か
- 長期の運用の基本方針を策定したら、明確に文書化し、確認しておくべき。
その最大の理由は、市場が混乱し、自分の運用基本方針への信頼が揺らぎそうな時、長期方針を貫き通すため。 - 理論的に安住で株を買えば長期的に利益は大きくなるが、多くの投資家は株価が急落すると、その後株価が戻ることを考えず、すぐに株を売る。高値になると矢も盾もたまらず株を買う。
- 私たちは普段の買い物をするように、株を買えばうまくいく。株式相場の下落は安住で買う第一歩。
17.成功する運用方針策定のポイント
- 投資で成功するには、自分の運用方針を決めること。そして長期間それをブレずに継続すること。これが達成したい結果を得るための早道。
- 投資の5段階
- 第1段階
長期の運用目的の決定と、その達成のための望ましい資産配分比率の策定:株式・債券、その他の資産への配分を決める - 第2段階
株式配分の決定:成長株対割安株、大型株対小型株、国内株対外国株など、さまざまなタイプの株式を正しく配分する。債券も同様に検討する。 - 第3段階
アクティブ投資かインデックス投資かの選択:これまで見てきたとおり、コストの低いインデックス投資が長期投資には一番よい。 - 第4段階
アクティブ運用を選ぶ場合、どの会社のどのファンドにするかを決定する。 - 第5段階
個別銘柄を選び、売買を実行する。
- 第1段階
- 最小コストで最大効果を生み出すのは、第1段階。
すなわち適切な長期目標と資産配分。 - 第4、第5段階の個別ファンドや個別銘柄の選択は最もコストがかかる割に効果はほとんどない。
- どんな資産配分もインデックス投資で成し遂げられる。
確実にリターンが得られるインデックス投資を選ぶべき。
18.運用成果測定の狙いは何か
- 運用成績を気にしすぎると、大切な長期運用方針も短期的な運用成績の方に関心が移ってしまい、結果として非生産的な思考と行動をとりやすくなる。
19.市場予測の難しさ
- 長期的には「平均値に回帰する」。投資期間が長期にわたるほど「平均値」へ向かう動きが頻繁に見られる。
- 投資家にとって重要なことは次の二点。
第一に企業収益水準。第二に株式が1株当たり利益の何倍まで買われるかという水準。すなわちPER。
過去にもPERが上昇しても続かず、「平均への回帰」がやってきた。
3.人生設計と投資
「人生設計と投資」では、主に以下のことが述べられています。
20.私たちが投資する際の課題
- 個人投資家が機関投資家に勝つのは難しい。
- 株式への長期投資が最高のリターンをもたらす。
- 運用を一生上手くやるための、第1の課題は「自分自身を知る」こと。あなたの資産・負債を理解し、自分にとって何が本当の意味での成功なのか確認する。
- 今後も株を買い続けていくなら、本当に有利なのは株価が大きく値下がりし、低迷を続けること。そうすれば同じ金額でもより多くの株数を安い価格で買い続け、その結果より多くの配当を得ることができる。
- 個人投資家のための「十戒」について
21.投資信託、どう選ぶ
- インデックス投資のリターンは、投資信託のリターンを上回る。過去20年を見ても、インデックス・ファンドのリターンは全米投信の90%を上回っている。
22.手数料は高い!
- アクティブ運用を中心に述べられている。
23.生涯を通じた投資プランを立てよう
- 資産運用計画の三つのポイントについて
- もしこれらの重要な質問に十分答えられないなら、計画を抜本的に見直し、変更すべき。
- 年に1度「運用を考える日」を決め、次のような質問に対する整理をすることをおすすめする。
- 引退後の生活を送る上で、どれくらいの収入が必要か?
- 引退後の人生を何年と考えるか?
- どの程度の支出水準であれば、十分に生活できるか。
- 引退後の生活の準備として、どの程度の資産を用意すれば十分か?
- 自分自身と配偶者の医療・介護費用をカバーするには、どの程度の保険に加入すれば良いか?
- 家族の一人ひとり、その他特別な人に対する遺産として、どの程度考えるべきか?
- 社会への寄付を考えるとすれば、どの程度の資産が必要か?
- 長期の資産運用を行う上では、相場の上下に気を取られず、ジタバタしないことが何より大事。
24.またもや大暴落
- 株式投資における最大のリスクは、相場の暴落ではなく、恐怖に駆られて相場の大底で保有株を投げ、その損失を確定してしまうこと。
25.401(k)に加入する際のアドバイス
- 老後の生活資金と401(k)に関するアドバイスについて、主に述べられている。
26.人生の終盤で成功するために
- 遺産贈与や老後の資産の使い方について、主に述べられている。
27.資産家のためのアドバイス
- ヘッジファンド、ベンチャーキャピタル、不動産投資、プライベート.エクイティ、コモディティ投資について述べられている。
28.敗者のゲームに勝つためには
- アクティブ運用に勝つ唯一の方法は、他の投資家のミスに相手よりも素早く乗じること。したがって、ほとんどの人や運用機関は思うような結果が出せない。
投資とは「敗者のゲーム」。
「敗者のゲーム」に勝つには、時代遅れとなった従来のルールでプレーしないこと。 - 市場に勝とうと虚しい努力を続ける「敗者のゲーム」から、長期資産と運用基本政策を確立・堅持するという「勝者のゲーム」へと移った。
- 株式市場の上昇・下落に振り回されて、じたばたしないこと。
- 市場を上回るという「敗者のゲーム」に勝つことは簡単。そんなゲームには参加しないこと。自分の投資目的を達成するため、適切な運用方針を策定・堅持する「勝者のゲーム」に集中すること。
- 上位4分の1の成績をあげることも簡単。インデックス投資をし、長期保有し続ければいい。
- 投資本来の目的は、現実的な自分の運用目的を明確にし、長期的視野に立った運用政策を策定し、それに沿って実行するという三つのステップを実践すること。
29.最後にひとこと
- 長期的成功するために、時間とお金の両方で勝負できるバランスのとれた投資手法を続ける。それがインデックス投資。
最後に
インデックス投資をし、市場の上昇・下落に一喜一憂することなく、とにかく長期保有することが資産形成に大切と言うことを本書の中で述べている。
詳しくは、本書をご覧ください。
コメント